컨텐츠로 건너뛰기
삼성전자의 파업 이슈로 인하여 삼성전자 주가의 불확실성이 높아지고 있다.
삼성전자의 주가 추이로 본다면 매출에 따른 영업이익의 증가가 주가 상승의 원동력이다.
파업의 경우에는 단순히 일회성 노이즈에 불가한 사항이라 주가에 큰 영향은 미치지 못한다.
파업에 따라서 100조의 손실이 발생한다고 언론에서 이야기는 하는데 손실이 발생할 수도 있다.
하지만 메모리 숏티지 상황에서 파업 이슈로 생산량이 줄어든다면 메모리 가격 상승은 지속될 수 있다.
노조가 파업을 하던 어쩌든 노이즈에 신경을 쓰지 말고 오히려 하락 시에는 매수 기회가 될 수 있다.
과거에는 메모리 사업이 경기 사이클 사업이라 주기적 상승과 하락을 거듭해 왔다.
수요와 공급에 따라서 실적이 달라져서 성장이 어려운 사업이라 평가가 되었다.
삼성전자와 SK하이닉스의 주가 측면에서는 SK하이닉스가 저평가 되어 있다고 소개를 많이 한다.
물론 SK하이닉스의 HBM이나 메모리 매출 / 영업이익 대비 저평가 되어 있을 수도 있다.
하지만 SK하이닉스의 경우에는 HBM에 매출 수요가 한정되어 있는 상황이 향후 주가에 영향을 줄 수 있다.
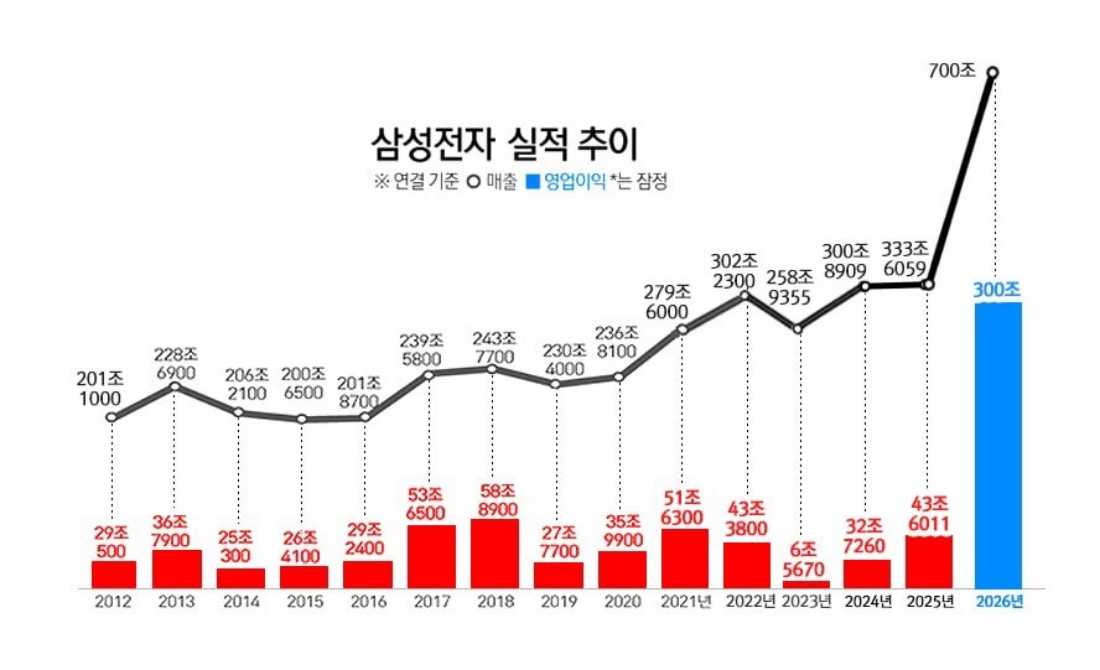
삼성전자의 경우에는 HBM의 후발주자이지만 파운드리를 가지고 있기 때문에 다르게 볼 수 있다.
삼성전자의 경우에 전통적인 경기 사이틀 사업에서 TSMC 같은 구조적 성장 사업으로 변화하고 있다.
삼성전자의 주가는 구조적 성장 사업인 파운드리 사업의 성장성에 따라서 한 단계 레벨업 할 것이다.
AI 기업의 데이터 센터 투자에 따라서 메모리와 CPU, 전력기기 등의 업체들의 주가가 고공행진하고 있다.
미국의 반도체 기업들도 AI 수요에 힘입은 대규모 투자로 이익 성장을 거듭하고 있다.
하지만 데이터센터의 대규모 투자로 우려되는 상황이 자기 자본이 아닌 차입 자본으로 인한 투자이다.
차입 자본의 투자에서 우려되는 부분이 금리의 상승에 대한 비용의 증가일 것이다.
반도체 업체들의 주가가 하락하는 이유도 미국 금리 상승에 따른 투자 규모의 축소 우려에서 나온다.

인플레이션 우려로 미국 국채 금리가 상승하는 과정에서 트럼프의 TACO가 나올 것으로 예상을 한다.
이란 전쟁이 끝나야 인플레이션 우려와 금리 인상도 줄어들 수 있다는 사실을 모두가 알고 있다.
이란 전쟁과 인플레이션 그리고 금리와 삼성전자의 주가는 연결되어 있다.
